
Was Costineers auf der Weltleitmesse der Windindustrie beobachtet hat
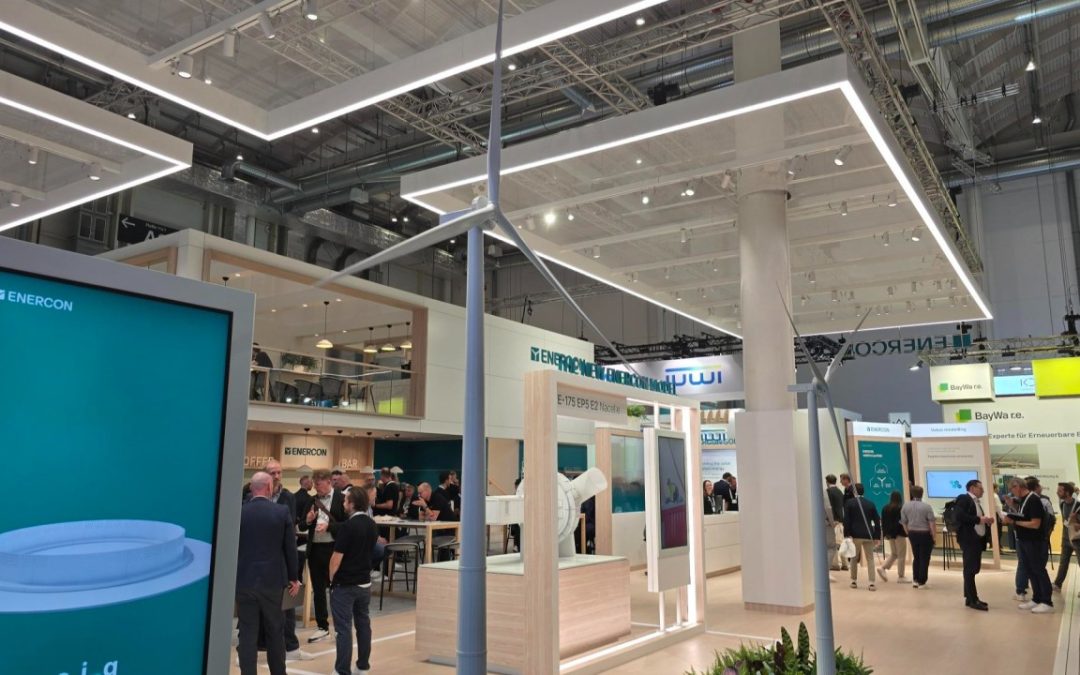
Die WindEnergy Hamburg Hamburg ist seit Jahren der wichtigste Treffpunkt der On- und Offshore-Windbranche. Wir waren am Eröffnungstag vor Ort, und der Besuch hat deutlich gezeigt: Die Branche wächst wieder, doch die Frage nach den Kosten steht inzwischen an erster Stelle.
Mehr als 1.600 Aussteller aus rund 40 Ländern, über 300 Sprecherinnen und Sprecher auf sechs Bühnen, 83.000 Quadratmeter Ausstellungsfläche und bis zu 43.000 erwartete Besucher aus 100 Nationen: Schon diese Zahlen zeigen die Bedeutung der Messe. Für uns als Cost Engineers war aber vor allem eines interessant: was zwischen den Zeilen der Eröffnungsreden und in den Hallen gesagt wurde.
Die neue Dynamik: Die Branche liefert wieder
Nach Jahren mit schleppendem Ausbau kommt die Windenergie in Deutschland wieder in Schwung. 2025 wurden an Land 4,6 GW neu installiert, rund 75 Prozent mehr als im Vorjahr. Auf See ist die installierte Leistung erstmals über 10 GW gestiegen. Windenergie deckt inzwischen mehr als ein Viertel des deutschen Bruttostromverbrauchs.
Auch europaweit ist die Stimmung gut. WindEurope-Chefin Tinne Van der Straeten sagte bei der Eröffnung, Europa sei auf Kurs, in diesem Jahr 24 GW zu installieren. Sie stellte die Windenergie klar in einen geopolitischen Zusammenhang: Der Ausbau erspare Europa jedes Jahr 65 LNG-Tanker. „Das ist Souveränität.“
Ben Backwell vom Global Wind Energy Council ging in eine ähnliche Richtung. Länder, Unternehmen und Haushalte sähen Wind zunehmend als die verlässlichste und kostengünstigste Lösung.
Die Nachfrage ist also da. Genau hier beginnt die Frage, die uns bei Costineers beschäftigt: Zu welchen Kosten wird dieses Wachstum geliefert?
Politik mit Preisschild: Die Kostenseite rückt ins Zentrum
Stefan Rouenhoff, Parlamentarischer Staatssekretär im Bundeswirtschaftsministerium, eröffnete die Messe. Er stellte klar, dass sich die Bundesregierung zu den erneuerbaren Energien bekennt. Er fügte aber hinzu, man müsse „auch die Kostenseite im Blick“ behalten.
Dieser Satz ist mehr als eine Randnotiz. Er markiert eine Verschiebung: Es geht nicht mehr darum, ob Wind ausgebaut wird, sondern darum, was der Ausbau kostet und wer diese Kosten trägt. Die Diskussionen um die EEG-Novelle, neue Regeln für Offshore-Ausschreibungen und drei zentrale Gesetzesvorhaben im Herbst zeigen, dass die Rahmenbedingungen gerade neu gezogen werden. Rouenhoff betonte, man wolle „einen Fadenriss beim Ausbau zwingend vermeiden“.
Die Verbände um BWE-Präsidentin Bärbel Heidebroek und VDMA Power Systems forderten vor allem eines: Planungssicherheit. Das ist verständlich. Aus Kostensicht bedeutet es aber auch: Wer sich auf verlässliche Rahmenbedingungen berufen will, muss im Gegenzug zeigen können, dass er effizient produziert.
Neue Wettbewerber, neue Preismaßstäbe
Nicht zu übersehen war, wie selbstbewusst chinesische Hersteller in Hamburg auftraten. CRRC zum Beispiel zeigte ein Portfolio mit mehr als 80 Anlagenmodellen, von 1,5 MW an Land bis 20 MW auf See. Das Unternehmen erhielt die TÜV-SÜD-Typenzertifizierung für eine 7,15-MW-Anlage und verwies auf über 20 eigene Fertigungsstandorte weltweit.
Solche Auftritte verschieben die Maßstäbe. Europäische OEMs und ihre Zulieferer werden sich zunehmend an Preisen messen lassen müssen, die unter ganz anderen Kostenstrukturen entstehen. Die entscheidende Frage lautet dann nicht mehr „Was kostet unser Produkt?“, sondern „Was sollte es kosten, und warum kostet es bei uns mehr?“
Genau an dieser Stelle setzt Should-Costing an. Wer die Kosten einer Gondel, eines Getriebes oder eines Turmsegments bis auf Material, Prozessschritte und Fertigungszeit aufschlüsseln kann, weiß, wo der Abstand zum Wettbewerb entsteht. Und er weiß, welcher Teil davon struktur- und welcher prozessbedingt ist.
Vom Auftragsbuch zur Marge: Die eigentliche Bewährungsprobe
Volle Auftragsbücher sind noch keine gesunde Marge. Das haben einige große Hersteller in den vergangenen Jahren schmerzhaft erfahren. Der Hochlauf, der jetzt ansteht, bringt die klassischen Herausforderungen der Industrialisierung mit sich:
- Kapazitäten müssen schnell hochgefahren werden, oft mit neuen Lieferanten und in neuen Regionen.
- Die Anlagen werden immer größer, und jede Plattformgeneration bringt neue Komponenten, Werkzeuge und Prozesse.
- Die Variantenvielfalt wächst mit Standort-, Netz- und Zertifizierungsanforderungen.
- Lieferketten für Stahl, Kupfer, Seltene Erden, Kabel und Großkomponenten bleiben anfällig für Preis- und Verfügbarkeitsschwankungen.
Die Frage verschiebt sich von „Können wir liefern?“ zu „Können wir profitabel liefern?“. Für viele Unternehmen in der Wertschöpfungskette, vom OEM bis zum Tier-2-Zulieferer, ist das die eigentliche Bewährungsprobe der nächsten Jahre.
Speicher und System: Neue Schnittstellen, neue Kostentreiber
Erstmals gab es in diesem Jahr eine eigene Energy-Storage-Ausstellung auf 3.600 Quadratmetern. Das ist ein klares Signal: Windenergie wird zunehmend als Teil eines Gesamtsystems aus Erzeugung, Speicherung und Netz gedacht.
Für die Industrie heißt das auch, dass neue Schnittstellen entstehen und damit neue Kostenfragen. Wer hybride Parks, Batteriespeicher oder netzdienliche Funktionen anbietet, muss Systemkosten verstehen und nicht nur Komponentenkosten. Gleichzeitig steigen die Anforderungen an Leistungselektronik, Steuerung und Integration. Hier entstehen Märkte, aber auch Kostenfallen, wenn Komplexität nicht von Anfang an gesteuert wird.
Gespräche auf der Messe: Zwischen Aufbruch und Rechenschieber
In unseren Gesprächen in den Hallen kamen immer wieder ähnliche Themen auf: Wie reagieren wir auf den Preisdruck aus Asien, ohne an Qualität zu verlieren? Wie behalten wir bei immer größeren Anlagen und mehr Varianten die Kosten im Griff? Und wie sichern wir Lieferketten ab, ohne die Kostenbasis zu belasten? Bei vielen ist Cost Value Engineering bislang noch nicht angekommen-dabei hilft genau in dieser Methode Potenziale zu heben.
Auffällig war: Der Optimismus ist zurück. Gleichzeitig ist allen bewusst, dass die nächste Wachstumsphase anders verläuft als die letzte. Sie wird stärker über Effizienz entschieden als über Volumen.
Fazit: Die nächste Phase gehört der Kostenkompetenz
Die WindEnergy Hamburg 2026 hat gezeigt, dass die Windbranche wieder Rückenwind hat, politisch, wirtschaftlich und geopolitisch. Damit wachsen aber auch die Erwartungen: an bezahlbaren Strom, an effiziente Ausschreibungen und an wettbewerbsfähige Produkte „Made in Europe“.
Gewinnen werden die Unternehmen, die ihre Kostenstruktur im Detail kennen, Komplexität aktiv steuern und Einsparungen nachhaltig umsetzen, statt sie nur auf Folien zu zeigen.
Für Costineers war die WindEnergy Hamburg Hamburg deshalb weit mehr als eine Branchenmesse. Sie zeigte, vor welchen Herausforderungen die Windindustrie in den kommenden Jahren steht, und welche Fragen Hersteller und Zulieferer jetzt beantworten müssen, um vom Wachstum auch wirtschaftlich zu profitieren.